Domain beratungen-online.de kaufen?
Wir ziehen mit dem Projekt
beratungen-online.de um.
Sind Sie am Kauf der Domain
beratungen-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beratungen-online.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Zusatzartikel und Warenpräsentation im Textileinzelhandel. Visuelle Analyse mit Hilfe der Metho, Fachbücher von Friederike BergWissenschaftliche Studie aus dem Jahr 2015 im Fachbereich BWL - Handel und Distribution, Note: 1,5, Duale Hochschule Baden-Württemberg, Ravensburg, früher: Berufsakademie Ravensburg, Sprache: Deutsch. Abstract: Ziel dieser Arbeit ist die Analyse von Zusatzartikeln auf einer Verkaufsfläche im stationären Textileinzelhandel. Es werden auf Basis der Studiendaten Schlüsselfragen über den Umfang von Zusatzartikeln auf einer Verkaufsfläche, den Ort der Warenpräsentation und -platzierung sowie den Zusammenhang zwischen Einkaufswert und Anteil der Zusatzverkäufe geklärt. Darauf aufbauend werden die Hypothesen erörtert und Handlungsempfehlungen für das Kooperationsunternehmen erstellt. Zunächst wird ein Überblick über die Sortimentssystematik und insbesondere die Funktionen der Zusatzartikel dargelegt. Es folgen eine Einführung in den Vertrieb, die speziell den stationären Textileinzelhandel und den Internethandel beschreibt, sowie die Darstellung der Untersuchungsmethoden, das Eye-Tracking und die Observation. Daran schliesst die empirische Untersuchung an. Für die Umsatzeinbussen im stationären Textileinzelhandel in Deutschland werden neben äusserlichen Faktoren, wie steigender Konkurrenz durch den Internethandel, auch die innerlichen Faktoren analysiert. In einer Studie der Münchner Management-Beratung Batten&Company stellte sich heraus, dass in 90% der Beratungsgespräche keine Zusatzverkäufe angeregt werden. Angenommen ein Zusatzartikel kostet 10 Euro. Dann könnte der Einzelhandel bei hundert Kunden am Tag bis zu 900 Euro mehr verdienen, wenn jeder dieser Kunden ein Zusatzartikel kauft. Wird dieser Wert auf das Jahr berechnet, würde jeder Einzelhandelsbetrieb bis zu 282.600 Euro allein durch Zusatzartikel umsetzen. Dazu müssten sich diese Artikel jedoch selbst verkaufen. Eine Selbstvermarktung dieses Sortimentsbereiches ist nur durch eine kundenorientierte Warenpräsentation und -platzierung möglich.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
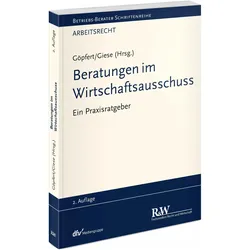
Beratungen im Wirtschaftsausschuss, Fachbücher von Katja Giese, Burkard GöpfertDer Wirtschaftsausschuss ist ein Schlüsselgremium im Unternehmen und zugleich für Nicht-Arbeitsrechtler ein Rätsel. Dieses Werk behandelt den Wirtschaftsausschuss, seine Stellung im Betriebsverfassungsrecht, die Vorgaben des BetrVG dazu und seine Beratungsgegenstände, besonders in Gestalt der 'wirtschaftlichen Angelegenheit'. Dabei geht es vor allem um die Fragerechte des Wirtschaftsausschusses, die Rechtzeitigkeit seiner Unterrichtung und die zu beachtenden Formalien. Das Buch begleitet den Leser durch alle Etappen der Beratung mit dem Wirtschaftsausschuss und ist eine verlässliche Quelle für alle massgeblichen Praxisentscheidungen. Mit den sich ständig erweiternden Vorgaben aus EU-Regulierung, Gesetzgebung und Rechtsprechung, aber auch mit den sich massiv ändernden wirtschaftlichen Rahmenbedingungen (Inflation, Lieferkette), wächst und verändert sich auch der betriebliche Beratungsbedarf. Die Neuauflage wurde daher um die Beratungspflichten zu den aktuellen Themen Lieferkettensorgfaltsrecht, ESG und zu Fragen der Personalplanung (Talente, Fachkräftemangel, Integration) erweitert.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Zusatzartikel und Warenpräsentation im Textileinzelhandel. Visuelle Analyse mit Hilfe der Metho, Fachbücher von Friederike BergWissenschaftliche Studie aus dem Jahr 2015 im Fachbereich BWL - Handel und Distribution, Note: 1,5, Duale Hochschule Baden-Württemberg, Ravensburg, früher: Berufsakademie Ravensburg, Sprache: Deutsch. Abstract: Ziel dieser Arbeit ist die Analyse von Zusatzartikeln auf einer Verkaufsfläche im stationären Textileinzelhandel. Es werden auf Basis der Studiendaten Schlüsselfragen über den Umfang von Zusatzartikeln auf einer Verkaufsfläche, den Ort der Warenpräsentation und -platzierung sowie den Zusammenhang zwischen Einkaufswert und Anteil der Zusatzverkäufe geklärt. Darauf aufbauend werden die Hypothesen erörtert und Handlungsempfehlungen für das Kooperationsunternehmen erstellt. Zunächst wird ein Überblick über die Sortimentssystematik und insbesondere die Funktionen der Zusatzartikel dargelegt. Es folgen eine Einführung in den Vertrieb, die speziell den stationären Textileinzelhandel und den Internethandel beschreibt, sowie die Darstellung der Untersuchungsmethoden, das Eye-Tracking und die Observation. Daran schliesst die empirische Untersuchung an. Für die Umsatzeinbussen im stationären Textileinzelhandel in Deutschland werden neben äusserlichen Faktoren, wie steigender Konkurrenz durch den Internethandel, auch die innerlichen Faktoren analysiert. In einer Studie der Münchner Management-Beratung Batten&Company stellte sich heraus, dass in 90% der Beratungsgespräche keine Zusatzverkäufe angeregt werden. Angenommen ein Zusatzartikel kostet 10 Euro. Dann könnte der Einzelhandel bei hundert Kunden am Tag bis zu 900 Euro mehr verdienen, wenn jeder dieser Kunden ein Zusatzartikel kauft. Wird dieser Wert auf das Jahr berechnet, würde jeder Einzelhandelsbetrieb bis zu 282.600 Euro allein durch Zusatzartikel umsetzen. Dazu müssten sich diese Artikel jedoch selbst verkaufen. Eine Selbstvermarktung dieses Sortimentsbereiches ist nur durch eine kundenorientierte Warenpräsentation und -platzierung möglich.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratungen im Wirtschaftsausschuss, Fachbücher von Katja Giese, Burkard GöpfertDer Wirtschaftsausschuss ist ein Schlüsselgremium im Unternehmen und zugleich für Nicht-Arbeitsrechtler ein Rätsel. Dieses Werk behandelt den Wirtschaftsausschuss, seine Stellung im Betriebsverfassungsrecht, die Vorgaben des BetrVG dazu und seine Beratungsgegenstände, besonders in Gestalt der 'wirtschaftlichen Angelegenheit'. Dabei geht es vor allem um die Fragerechte des Wirtschaftsausschusses, die Rechtzeitigkeit seiner Unterrichtung und die zu beachtenden Formalien. Das Buch begleitet den Leser durch alle Etappen der Beratung mit dem Wirtschaftsausschuss und ist eine verlässliche Quelle für alle massgeblichen Praxisentscheidungen. Mit den sich ständig erweiternden Vorgaben aus EU-Regulierung, Gesetzgebung und Rechtsprechung, aber auch mit den sich massiv ändernden wirtschaftlichen Rahmenbedingungen (Inflation, Lieferkette), wächst und verändert sich auch der betriebliche Beratungsbedarf. Die Neuauflage wurde daher um die Beratungspflichten zu den aktuellen Themen Lieferkettensorgfaltsrecht, ESG und zu Fragen der Personalplanung (Talente, Fachkräftemangel, Integration) erweitert.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.